CARD SME Bank konek2CARD

Mga screenshot
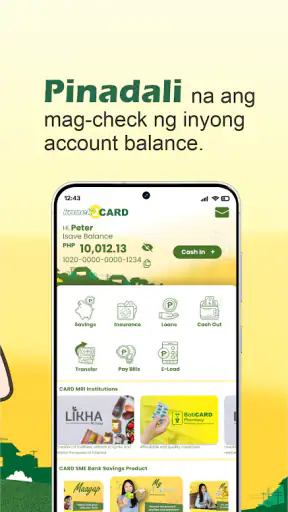
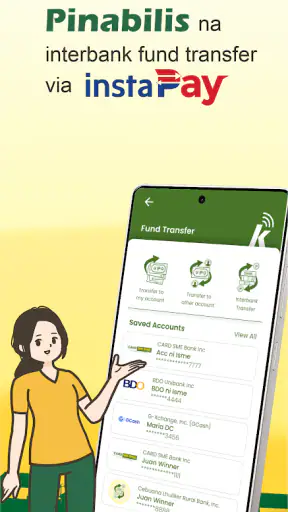
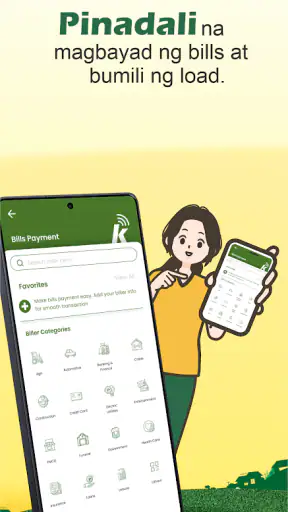
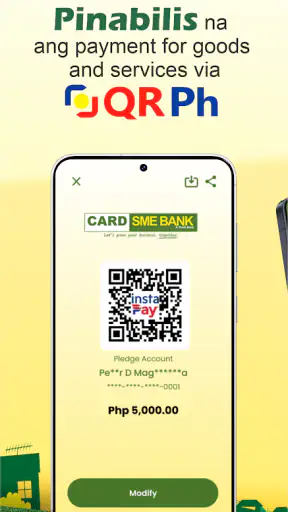
Mga detalye
- Rating
- 3.31K mga review
- Bersyon
- 4.1.3
- Developer
- CARD SME CBS
Pagsusuri ni Norviv
Sa unang paggamit ko ng CARD SME Bank konek2CARD, malinaw agad ang pangunahing layunin nito: gawing mas madaling ma-access ng mga kliyente ng CARD MRI ang kanilang mobile banking. Hindi ito app na kailangang pag-aralan nang matagal bago maging kapaki-pakinabang. Para sa taong sanay sa pagpunta sa sangay, pagtawag para magtanong tungkol sa account, o pag-aantay sa tamang oras ng serbisyo, ang paglipat sa telepono ay may praktikal na halaga.
Ang app ay kabilang sa kategoryang pampinansya at inihahatid ng CARD SME Bank, isang developer na nakatuon sa serbisyong konektado sa CARD MRI. Libre itong gamitin bilang app, may age rating na 3+, at umaandar sa Android 7.0 pataas. Sa unang tingin, simple ang posisyon nito: hindi ito kapalit ng bawat banking app sa merkado, kundi isang mobile banking tool para sa mga taong may kaugnayan sa CARD SME Bank at sa mga serbisyong sakop ng CARD MRI.
Sa kasalukuyan, nasa bersyon 4.1.3 ito. Mayroon itong average na 4.2 mula sa humigit-kumulang labintatlong libong rating, habang lampas tatlong libo ang nakasulat na review. Umabot na rin ito sa mahigit isang milyong install. Para sa akin, ipinapakita nito na hindi lamang ito pansamantalang app na dina-download dahil sa curiosity; may sapat na bilang ng gumagamit na bumabalik dito para sa tunay na pangangailangan sa pera.
Ang unang linggo: mabilis ang pakinabang, pero nakadepende sa iyong relasyon sa bangko
Pinakamalakas ang unang linggong karanasan kapag ikaw ay kasalukuyang kliyente ng CARD SME Bank at regular na kailangan ng access sa account-related na impormasyon. Sa ganitong sitwasyon, hindi mo kailangang maghanap ng hiwalay na financial tracker o gumamit ng generic na wallet app para lamang magkaroon ng mas malapit na koneksyon sa sarili mong banking service.
Ang mahalagang punto ay hindi sapat na maganda ang interface ng isang mobile banking app kung wala kang account o serbisyo na konektado rito. Kaya bago pa man maglaan ng oras sa pag-install, dapat malinaw sa iyo kung kabilang ka sa audience ng CARD SME Bank. Para sa isang kliyente ng ibang bangko, mas praktikal ang opisyal na app ng sarili niyang bangko. Para naman sa isang CARD MRI client, mas may saysay ang konektadong access na iniaalok dito kaysa sa paggamit ng app na hindi makakakita ng tamang account information.
Sa unang mga araw, ginagamit ko ang ganitong uri ng app hindi para magpalipas ng oras, kundi para sa maiikling gawain: tingnan ang kasalukuyang kalagayan ng account, mag-check bago gumawa ng financial decision, at bawasan ang pag-asa sa papel o memorya. Ang ganitong workflow ang tunay na dahilan kung bakit mabilis itong nagiging pamilyar. Binubuksan mo ito dahil may partikular kang gustong malaman, hindi dahil gusto mong mag-browse.
May magandang epekto ang ganitong tuwirang disenyo sa mga gumagamit na hindi mahilig sa komplikadong financial apps. Kapag ang kailangan mo ay banking access at hindi malawak na investment dashboard, budgeting course, o shopping ecosystem, mas madaling manatili sa isang app na malinaw ang papel. Ang pinakamalaking unang-linggong lakas nito ay ang pagiging nakatuon sa isang partikular na banking relationship.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Isang makatotohanang araw ng paggamit
Isipin ang isang maliit na negosyante na kailangang magplano ng bayad sa supplier habang nasa labas. Dati, maaaring kailangan niyang magtungo sa sangay o maghintay hanggang makauwi bago suriin ang account. Sa mobile banking app, puwede niyang gawing unang hakbang ang pag-check sa telepono, saka magpasya kung itutuloy ang bayad, ipagpapaliban, o hahanap muna ng ibang paraan. Hindi nito inaalis ang pangangailangan sa maingat na pagdedesisyon, pero binabawasan nito ang oras na ginugugol sa pagkuha ng pangunahing impormasyon.
Para sa pamilyang may regular na kailangang subaybayan ang pera, kapaki-pakinabang din ang pagbuo ng simpleng routine: buksan ang app bago mag-budget ng lingguhang gastusin, pagkatapos ng mahalagang transaksyon, o bago bumiyahe. Hindi kailangan ang madalas na pag-check. Mas mabuti ang ilang malinaw na sandali kaysa paulit-ulit na pagbubukas nang walang layunin.
May isang hindi agad napapansing trade-off dito. Ang kaginhawahan ng mobile access ay maaari ring magtulak sa gumagamit na maging kampante. Kapag nasa telepono na ang banking service, madaling isipin na sapat na ang pagtingin sa screen. Sa aktuwal na paggamit, kailangan pa ring suriin ang account details, maging maingat sa login, at huwag magdesisyon batay sa isang mabilis na sulyap lamang.
Kanino ito pinakamadaling irekomenda
Irerekomenda ko ito sa CARD SME Bank clients na nais magkaroon ng mas regular na access sa kanilang banking service nang hindi laging umaasa sa personal na pagpunta sa bangko. Malaking bagay din ito para sa mga taong mas komportable sa telepono kaysa sa desktop computer, lalo na kung ang kanilang banking routine ay binubuo ng maiikli ngunit paulit-ulit na pag-check.
May halaga rin ito sa mga bagong gumagamit ng mobile banking na ayaw agad pumasok sa napakaraming feature. Ang mas limitadong saklaw ay maaaring maging advantage: mas madaling tandaan kung bakit mo binubuksan ang app at kailan mo ito kailangan.
Hindi ko naman ito unang pipiliin para sa taong naghahanap ng all-in-one financial platform. Kung ang pangunahing pangangailangan mo ay paghahambing ng maraming bangko, malalim na expense analytics, investment monitoring, o malawak na payment ecosystem, maaaring mas bagay ang ibang tool. Hindi ibig sabihin nito na mahina ang konek2CARD; iba lamang ang trabaho nito.
Pagkaraan ng isang buwan: ang tunay na halaga ay nasa nakagawiang paggamit
Paglipas ng unang excitement ng pag-install, doon nasusukat kung may permanenteng puwang ang isang banking app. Sa kaso ng konek2CARD, ang recurring value ay hindi nagmumula sa dami ng oras na ginugugol mo rito. Sa halip, nagmumula ito sa pagiging maaasahang bahagi ng isang maliit na financial routine.
Kung ginagamit ko ito bilang mabilis na checkpoint bago at pagkatapos ng mahahalagang account activity, may malinaw itong silbi bawat buwan. Nakakatulong ang ganitong habit para hindi ipagpaliban ang pagtingin sa account hanggang sa maging problema na ang isang hindi inaasahang galaw o nakalimutang gawain. Hindi kailangang gawing komplikado ang routine. Ang mahalaga ay may tiyak na dahilan ang bawat pagbukas.
Isang praktikal na paraan ay iugnay ang paggamit sa mga umiiral mo nang gawain. Halimbawa, puwede mong tingnan ang account bago magbayad ng regular na obligasyon, pagkatapos maglaan ng pera para sa negosyo, o bago gumawa ng malaking personal na gastusin. Sa ganitong paraan, hindi nagiging dagdag na task ang app; nagiging bahagi ito ng desisyong ginagawa mo na talaga.
Para sa maliliit na negosyante, mahalaga ang consistency. Hindi palaging kailangan ng detalyadong report para malaman kung ligtas bang ituloy ang isang plano. Minsan, ang kailangan lamang ay napapanahong pagtingin sa account at mas maingat na pag-alala sa mga galaw ng pera. Dito nagiging kapaki-pakinabang ang isang banking app na hindi sinusubukang maging buong financial life manager.
Mga tip para hindi maging display lang ang app
Una, magtakda ng personal na dahilan kung kailan mo ito bubuksan. Ang “mag-check kapag naalala” ay madaling mawala sa routine. Mas epektibo ang “mag-check bago gumawa ng malaking bayad” o “mag-check pagkatapos ng mahalagang account activity.” Ang ganitong trigger ay simple, pero nakakatulong para manatiling ginagamit ang app kahit lumipas na ang novelty.
Ikalawa, iwasang gawing kapalit ng sariling record ang app. Kung may negosyo o household budget kang sinusubaybayan, gamitin ang nakikita sa banking app bilang source ng kasalukuyang impormasyon, ngunit panatilihin pa rin ang sarili mong malinaw na tala kung kailangan mo ng buwanang paghahambing. Ang app ay nagbibigay ng access; hindi nito awtomatikong inaayos ang buong financial discipline mo.
Ikatlo, gawing bahagi ng regular na digital housekeeping ang pag-check sa app. Tiyaking maayos ang iyong access, huwag basta mag-log in sa hindi pamilyar na device, at maging mapanuri sa anumang mensaheng humihingi ng sensitibong detalye. Hindi ito espesyal na feature ng konek2CARD, kundi mahalagang ugali kapag ang banking service ay nasa telepono.
Ikaapat, kung may ibang miyembro ng pamilya o kasama sa negosyo na kasangkot sa pagdedesisyon, pag-usapan muna kung sino ang gagamit at para sa anong layunin. Ang mobile access ay pinakamalaking tulong kapag malinaw ang responsibilidad. Maaari itong maging sanhi ng kalituhan kung maraming tao ang umaasa sa magkakaibang pagkakaintindi sa account information.
Kung ikukumpara sa karaniwang alternatibo
Kung ikukumpara sa pagpunta sa sangay, mas mabilis at mas flexible ang mobile approach para sa simpleng pag-check. Hindi mo kailangang maglaan ng hiwalay na biyahe para sa tanong na kaya namang sagutin sa telepono. Ngunit may mga pagkakataong mas mainam pa rin ang personal na assistance, lalo na kung masalimuot ang concern, kailangan ng gabay, o hindi sapat ang impormasyong nakikita sa app para makapagpasya.
Kung ikukumpara naman sa generic budgeting apps, mas malapit ang konek2CARD sa aktuwal na banking relationship. Ang budgeting app ay maaaring mas mahusay para sa pag-uuri ng gastusin at pagbuo ng spending plan, ngunit hindi iyon ang pangunahing silbi ng konek2CARD. Sa halip na pagsamahin ang maraming account at gawing financial dashboard ang lahat, nakatuon ito sa access na nauugnay sa CARD SME Bank.
Kung ikukumpara sa ibang banking apps, ang pinakamahalagang tanong ay hindi kung alin ang mas maraming button. Ang tanong ay kung alin ang may direktang kaugnayan sa account na ginagamit mo. Para sa CARD SME Bank client, mas may saysay ang isang app na tama ang banking context kaysa sa mas makintab na app na hindi konektado sa iyong serbisyo.
Pagpapanatili, pagod, at mga dahilan kung bakit maaaring hindi ito tumagal sa lahat
Ang maintenance burden ng konek2CARD ay karaniwang nagmumula sa pagiging banking app nito, hindi sa pangangailangan nitong aliwin ka o panatilihin kang online. Kailangan mong alagaan ang access, maging maingat sa device na ginagamit, at panatilihing maayos ang iyong sariling security habits. Para sa taong sanay sa mobile banking, bahagi na ito ng normal na routine. Para sa baguhan, maaaring maging nakakapagod ang paulit-ulit na pag-aalala kung tama ang login, device, o account details.
Mayroon ding mental burden sa pag-check ng pera. Kahit kapaki-pakinabang ang mabilis na access, maaari itong magdulot ng pag-aalala kung binubuksan mo ang app nang walang malinaw na dahilan. Kapag bawat maliit na gastusin ay sinusuri nang may kaba, hindi na app ang pangunahing problema kundi ang paraan ng paggamit. Mas mainam ang nakatakdang check-in kaysa compulsive checking.
Isa pang posibleng pinagmumulan ng fatigue ay ang pag-asang lahat ng banking concern ay dapat malutas sa mobile screen. May mga tanong na nangangailangan ng mas malinaw na paliwanag o tulong mula sa bangko. Kapag hindi ito tinanggap ng user, maaaring isipin niyang kulang ang app kahit ang tunay na limitasyon ay ang pagkakaiba ng simpleng account access at kumpletong customer support.
Hindi ko rin ito irerekomenda sa taong wala namang praktikal na ugnayan sa CARD SME Bank. Kahit libre ang app, walang halaga ang pag-install kung hindi mo kailangan ang serbisyong konektado rito. Mas mabuti ang app ng sarili mong bangko o isang budgeting tool kung iyon ang tunay mong pangangailangan.
Para sa mga gumagamit ng mas lumang Android device, mahalagang tandaan na kailangan nito ng Android 7.0 o mas bago. Hindi ito mataas na hadlang para sa maraming telepono, ngunit maaari itong maging mahalaga kung luma na ang device na ginagamit ng isang kamag-anak o maliit na negosyong may nakatalagang banking phone.
Ang age rating na 3+ ay nagpapakitang hindi ito app na may mature entertainment content, pero hindi ibig sabihin na dapat itong gamitin nang walang gabay ng nakatatanda. Banking information pa rin ang hawak nito. Ang tamang tanong ay hindi kung puwedeng makita ng bata ang app, kundi kung sino ang may pahintulot at responsibilidad sa account.
Mga senyales na dapat mong pag-isipang mabuti ang pagpili
Kung ang hanap mo ay malawak na financial planning, maaaring mabilis mong maramdaman ang limitasyon ng isang app na nakasentro sa mobile banking access. Kung gusto mong pagsama-samahin ang accounts mula sa iba’t ibang provider, maaaring mas maginhawa ang isang tool na talagang ginawa para sa multi-account tracking. Kung bihira kang gumamit ng telepono para sa pera at malapit naman ang sangay na lagi mong pinupuntahan, maaaring hindi sapat ang benepisyo para baguhin ang nakasanayang proseso.
Sa kabilang banda, kung ang problema mo ay oras, biyahe, at kawalan ng mabilis na access sa account information, maaaring mas mabigat ang pakinabang kaysa sa abala. Ang tamang pagsusuri ay nakasalalay sa dalas ng pangangailangan, hindi sa dami ng feature na nakikita sa unang bukas.
Hatol sa pangmatagalang halaga
Sa aking karanasan, may puwang ang CARD SME Bank konek2CARD sa telepono ng tamang user kahit mawala na ang unang excitement. Hindi ito app na kailangang gamitin nang matagal bawat araw para maging sulit. Ang halaga nito ay nasa paulit-ulit na maliliit na sandali: pag-check bago magdesisyon, pagtingin pagkatapos ng mahalagang account activity, at pagkakaroon ng mas direktang mobile access sa serbisyong konektado sa CARD MRI.
Ang katatagan nito bilang bahagi ng routine ay nakasalalay sa tatlong bagay: ikaw ay dapat na kabilang sa target na banking audience, may regular kang dahilan para mag-check, at handa kang panatilihin ang maingat na security habits. Kapag natugunan ang tatlong ito, hindi mahirap panatilihin ang app. Hindi mo kailangang pilitin ang sarili mong gamitin ito; kusang lumilitaw ang gamit nito kapag may tunay kang banking task.
May malinaw din itong hangganan. Hindi nito dapat palitan ang budgeting discipline, personal na record-keeping, o tulong ng bangko sa mas komplikadong concern. Hindi rin ito ang pinakamahusay na sagot para sa taong naghahanap ng malawak na financial dashboard o multi-bank management. Ang pagiging partikular nito ang lakas at limitasyon nito nang sabay.
Sa huli, irerekomenda ko ito sa CARD SME Bank clients na nais gawing mas regular at mas maginhawa ang mobile access sa kanilang banking service. Para sa kanila, ang libreng app, kasalukuyang bersyon, at malawak na paggamit ng komunidad ay nagbibigay ng sapat na dahilan para subukan ito. Para sa iba, mas makabuluhang pumili ng app na direktang tumutugon sa kanilang sariling bangko o financial goal.
Ang konek2CARD ay nagkakaroon ng pangmatagalang halaga hindi dahil lagi mo itong ginagamit, kundi dahil naroon ito sa tamang sandali kapag kailangan mong gumawa ng mas maingat na desisyon tungkol sa perang konektado sa iyong CARD SME Bank account.
Mga madalas itanong
01Ano ang CARD SME Bank konek2CARD at para kanino ito ginawa?
Ang CARD SME Bank konek2CARD ay isang mobile banking application na tumutulong sa mga kliyente na ma-access ang kanilang bank account gamit ang smartphone. Nakatuon ito sa mas maginhawang pag-check ng balanse, pagtingin sa transaksyon, at pagsasagawa ng ilang banking services nang hindi kailangang pumunta agad sa sangay. Mas kapaki-pakinabang ito para sa mga customer ng CARD SME Bank na may regular na internet access at gustong mas mabilis na pamahalaan ang kanilang pera.
02Ligtas ba gamitin ang CARD SME Bank konek2CARD para sa online banking?
May mga security feature ang konek2CARD upang makatulong na maprotektahan ang account, ngunit nakadepende rin ang kaligtasan sa paraan ng paggamit ng user. Gumamit ng opisyal na app mula sa lehitimong app store, magtakda ng matibay at natatanging password o PIN, at huwag ibahagi ang OTP, login details, o personal na impormasyon. Iwasang mag-login gamit ang pampublikong Wi-Fi at agad i-report sa bangko ang anumang kahina-hinalang aktibidad.
03Anu-anong serbisyo ang maaaring gawin sa loob ng konek2CARD app?
Depende sa uri ng account at mga serbisyong pinagana ng CARD SME Bank, maaaring gamitin ang app para tingnan ang account balance, suriin ang transaction history, at pamahalaan ang ilang pangunahing banking activity. Maaaring may access din sa fund transfer, bills payment, o iba pang digital services, ngunit hindi pare-pareho ang availability para sa lahat ng user. Mainam na tingnan ang mismong app at opisyal na anunsyo ng bangko para sa kasalukuyang listahan ng features.
04May bayad ba ang paggamit ng CARD SME Bank konek2CARD?
Ang pag-download ng application ay karaniwang walang bayad, ngunit maaaring magkaroon ng fees sa ilang transaksyon o serbisyo, gaya ng transfer charges, paggamit ng ibang payment channel, o mga bayaring itinakda ng bangko. Maaari ring magkaroon ng mobile data charges mula sa iyong network provider. Bago kumpirmahin ang isang transaksyon, basahin nang mabuti ang ipinapakitang halaga at mga kaukulang singil upang maiwasan ang hindi inaasahang gastos.
05Ano ang dapat gawin kung hindi ako makapag-login o may problemang transaksyon sa app?
Kung hindi makapag-login, tiyaking tama ang iyong username, password, PIN, at internet connection. Huwag paulit-ulit na manghula ng password dahil maaaring ma-lock ang account. Para sa failed, pending, o maling transaksyon, i-save ang reference number at screenshot kung mayroon, pagkatapos ay makipag-ugnayan sa opisyal na customer support o pinakamalapit na sangay ng CARD SME Bank. Huwag ibigay ang iyong OTP o password kahit kanino, kabilang ang taong nagsasabing mula siya sa bangko.


